Возьму бухгалтерию на себя: учёт, налоги, отчётность и ответы для налоговой и других государственных органов. Дистанционно, без штатного бухгалтера и рисков по срокам.
Передайте бухгалтерию эксперту и занимайтесь бизнесом. Веду учёт, считаю налоги, сдаю отчётность и отвечаю за сроки — удалённо, без штатного бухгалтера и связанных с ним рисков.
Налоговая нагрузка для малого бизнеса с 2025 года заметно изменилась. Компании и ИП на УСН с доходом за предыдущий год выше порога стали плательщиками НДС: считать налог, подавать декларацию, выставлять счета-фактуры (УПД) и платить его в бюджет. Важно не путать это с порогом сохранения самого режима УСН — он прежний: 6% с дохода или 15% с разницы. Просто добавился ещё один налог и другой порядок учёта.
Порог освобождения от НДС в последней редакции (Федеральный закон от 4 июля 2026 г. № 228-ФЗ, ст. 145 НК РФ) снижается поэтапно:
| Год (за предшествующий) | Порог освобождения |
|---|---|
| 2025–2028 | 20 млн ₽ |
| 2029 | 15 млн ₽ |
| 2030 и далее | 10 млн ₽ |
Если доход выше порога, применяются специальные ставки НДС для «упрощенцев»:
| Ставка | Уровень дохода |
|---|---|
| 5% | до 272,5 млн ₽ |
| 7% | до 490,5 млн ₽ |
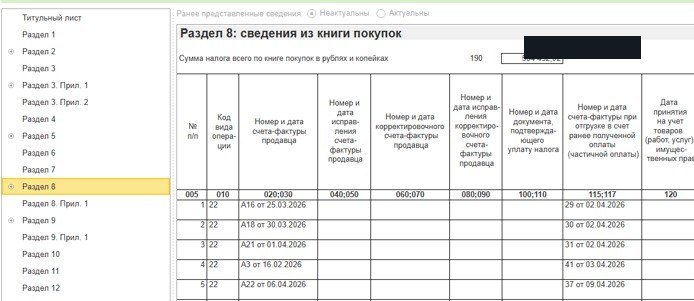
Ключевое отличие от НДС на общей системе: у «упрощенцев» входящий НДС от поставщиков к вычету не принимается. Книга покупок заполняется только в двух случаях — зачёт НДС с аванса и возврат товара от заказчика. При УСН «доходы минус расходы» входящий НДС идёт в расход, а исходящий НДС с реализации вычитается из дохода для УСН.
Самые дорогие ошибки при переходе, которые я вижу на практике:
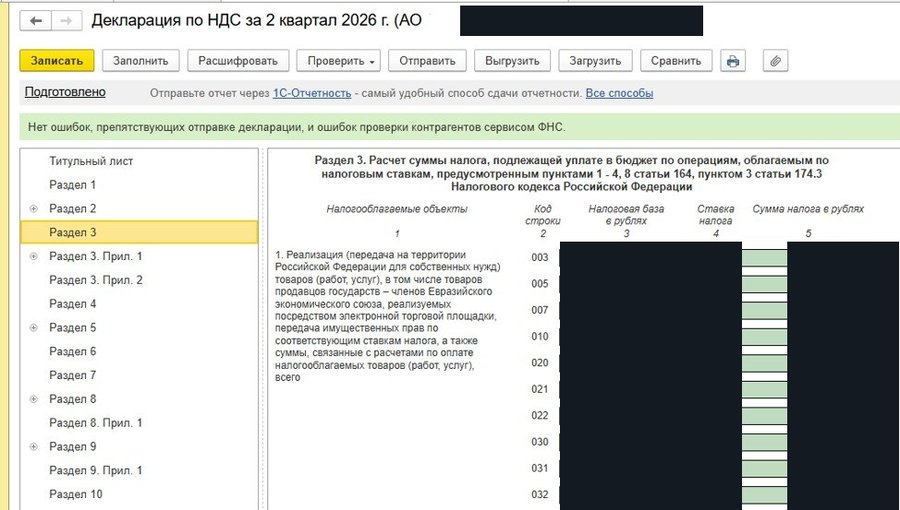
Раздел 3 — декларация проверена: «Нет ошибок, препятствующих отправке, и ошибок проверки контрагентов сервисом ФНС». Суммы налоговой базы и налога скрыты.
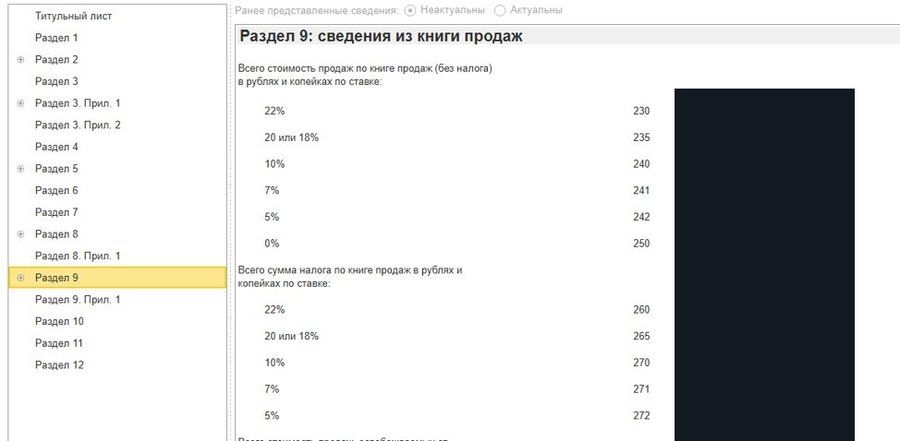
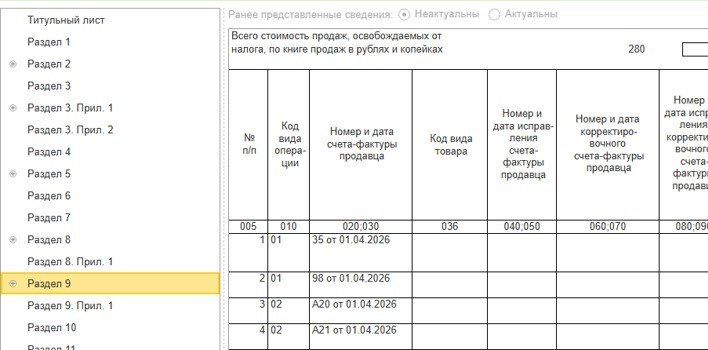
Перестройка учёта начинается не с проводок, а с оценки. Я смотрю техническую базу и состояние учёта, провожу инвентаризацию задолженности и оцениваю, как исправления повлияют на налог: многие корректировки сами по себе увеличивают доход для УСН, поэтому я подбираю оптимальный по УСН и НДС вариант, согласую его с заказчиком и только потом вношу правки в учётные регистры. Если плательщиком НДС стала компания или ИП на УСН «доходы минус расходы» с середины года, приходится восстанавливать учёт с начала года — операции за весь год влияют и на бухгалтерскую отчётность, и на налоговую базу УСН.
Если обратились уже после того, как «прилетело» — пришло требование о представлении декларации НДС или заблокировали счёт, — выстраиваю приоритеты и согласую их с вами. Первым делом нужно как можно быстрее сформировать и подать декларацию, пока ФНС не исчислила налог сама по счетам-фактурам и данным контрагентов: если она посчитает завышенно, обжаловать её решение долго и трудоёмко, а счёт останется заблокированным до погашения выставленной суммы. Уже потом, по результатам восстановления, при необходимости подаём корректировочную декларацию — с готовым обоснованием под камеральную проверку.
Как это выглядит на практике — в кейсах, а что выгоднее для бизнеса — в статье «Бухгалтер в штат или на аутсорс».
Веду бухгалтерию полностью «под ключ» или закрываю отдельные участки при вашем штатном бухгалтере. Точную стоимость называю на консультации — она зависит от объёма.
Ваш учёт ведём мы — я и моя команда бухгалтеров, а не сменяющиеся операторы. За 25 лет — производство, строительство, торговля, консалтинг; знаю, как выстроить прозрачную бухгалтерию, понятную собственнику. Подробнее об опыте →
Опишите сферу бизнеса, систему налогообложения и вопрос. Отвечу, что можно сделать и сколько это будет стоить.