Проверю состояние учёта, найду ошибки и налоговые риски, покажу, где переплачен налог, и дам план исправления.
Учёт может выглядеть аккуратно — и всё равно завышать налог. Так бывает часто. Аудит показывает реальное состояние дел: где ошибки, где переплата по налогам и где риски, которые всплывут при проверке ФНС. По итогу — понятная картина и чёткий план исправления. Провожу удалённо, из любого региона России.
Отрицательные остатки на складе — прямой признак ошибок: списывается то, чего на остатке нет. Казалось бы, мелочь. А последствие серьёзное: стоимость товаров и материалов не попадает в расходы, и налог на прибыль оказывается завышен. Но при проверке всплывает и второе, куда более неприятное. Если по отрицательному остатку в текущем периоде проходит поступление, программа спишет в расход сумму, которая относится к прошлым налоговым периодам. ФНС такое на камералке видит сразу — и убирает эти расходы из текущего периода. А может пойти дальше: решит, что товар поступил из неофициальных источников, оприходует остатки по рыночной цене и доначислит налог. Дальше — суд. И правоту придётся отстаивать уже там.
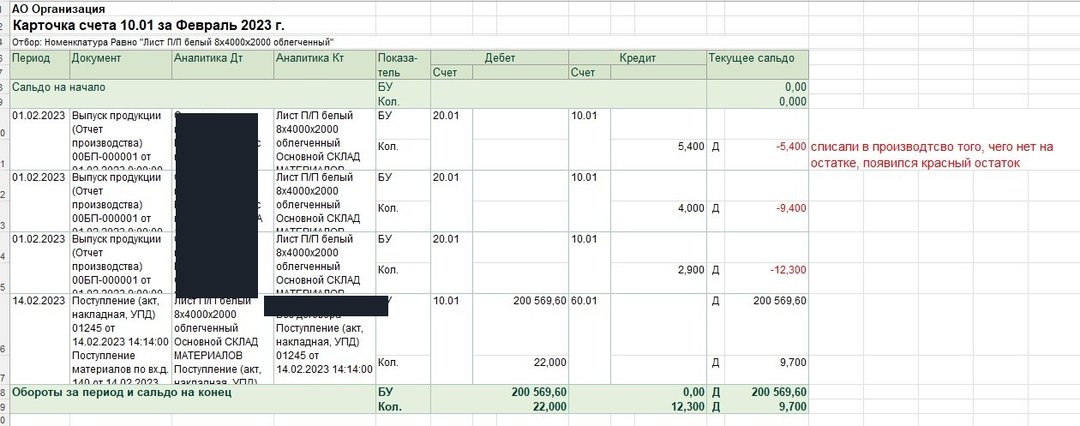
Данные обезличены: организация, контрагенты и номенклатура заменены. Реальные учётные данные клиентов не публикуются — это налоговая тайна.
Чем больше отрицательных остатков в учёте, тем масштабнее ошибка — и тем больше переплата налога. Но сам минус на складе почти всегда сводится к нескольким типовым причинам. Вот те, что я встречаю чаще всего:
Разово поправить остатки мало. Ошибка вернётся. Поэтому я провожу аудит состояния учёта, нахожу причину каждого отрицательного остатка, исправляю и восстанавливаю учёт, а затем настраиваю систему. Если в отражении операций участвуют несколько отделов — менеджеры, склад, бухгалтерия, — прописываю инструкции по учёту ТМЦ и обучаю сотрудников, чтобы такие ошибки были исключены в дальнейшем.
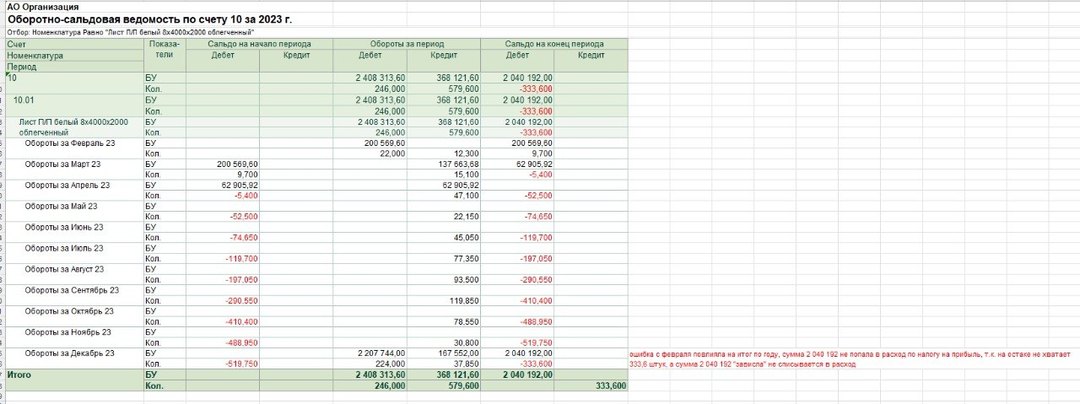
Данные обезличены. Так одна ошибка в первом квартале тянется до годовой отчётности — поэтому остатки важно проверять и исправлять системно, а не разово.
На УСН «доходы минус расходы» главная путаница — момент признания расходов. Расход по товарам и материалам признаётся по двум контрольным датам: услуги/материалы должны быть и оплачены, и оприходованы. То есть перед поставщиком не должно быть задолженности — ни дебиторской, ни кредиторской. А так как оплата и закрывающие документы часто попадают в разные периоды и на частичные суммы (предоплата/постоплата), собрать эту картину вручную сложно. Ошибиться легко. Именно здесь и теряются расходы.
Делаю это так. Формирую отчёт «Анализ учёта по УСН» и сверяю его по частям. Доходы беру по счетам 50, 51 и 57.03 (эквайринг). А вот расходы сложнее: их я собираю через ОСВ по счёту 60.01 и вручную вычищаю всё, что в расход попадать не должно — основные средства, непринимаемые расходы, обороты по маркетплейсам, расходы будущих периодов, корректировки задолженности. Тут и кроется большинство ошибок.
| Тип организации | Когда признаётся расход |
|---|---|
| Торговля | Стоимость товаров (ДТ 90.02 КТ 41) — в момент реализации товара (ст. 320 НК РФ), это прямые расходы |
| Производство | В момент выкупа и оприходования сырья/материалов (ДТ 10 КТ 60). Момент списания в производство для налогового учёта не важен |
Отсюда и частые потери расходов. Пример из производства: организация ошибочно приходует сырьё на счёт 41 вместо 10, а у ИП вдобавок не настроены технологические карты выпуска продукции — и эти расходы вообще не попадают в книгу учёта. У торговых компаний причина другая — расходы теряются из-за отрицательных остатков и несобранных закрывающих документов, которые оплачены, но не проведены в учёте.
Реальные примеры — в кейсах из практики, а если ошибки уже накопились — их устранит восстановление учёта.
Аудит веду лично, с поддержкой своей команды — по опыту 15 лет главным бухгалтером. Нахожу ошибки, налоговые риски и переплату, показываю, где деньги, и даю план исправления. Подробнее об опыте →
Опишите сферу бизнеса, систему налогообложения и вопрос. Отвечу, что можно сделать и сколько это будет стоить.